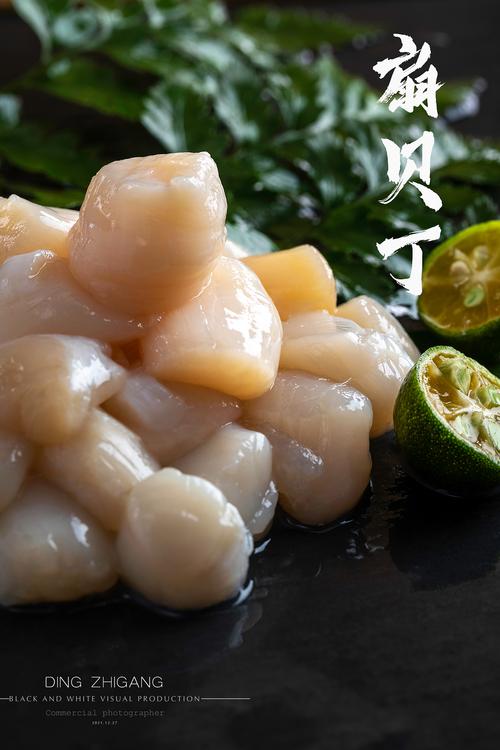
水产品市场深度观察 从供需格局到未来趋势
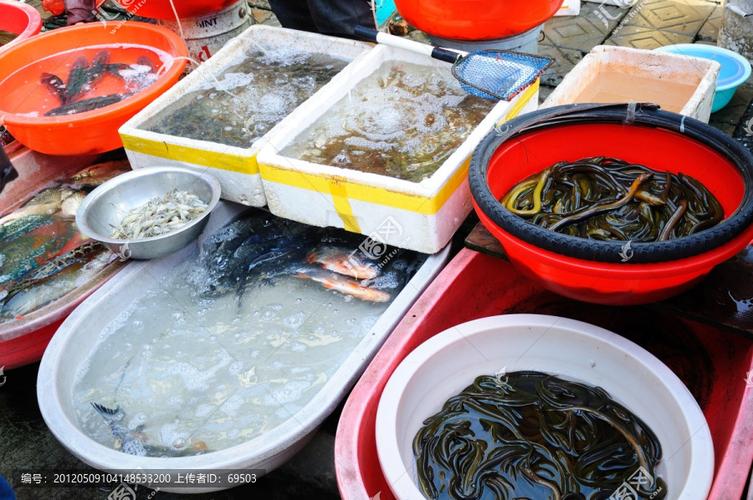
水产品市场作为全球食品供应链的重要组成部分,近年来在消费升级、技术进步和贸易格局变化的多重作用下,呈现出深刻的结构性变革。本文将从市场规模、供需现状、区域特征、挑战与机遇等维度,对水产品市场进行系统分析。
一、市场规模与增长动力
全球水产品市场持续扩张。据联合国粮农组织(FAO)统计,2022年全球水产品总产量达1.85亿吨,其中水产养殖占比首次超过50%,成为供给主力。中国作为全球最大的水产品生产国和消费国,2023年水产品总产量约7100万吨,市场规模突破1.2万亿元。增长动力主要来自:人口增长与城市化的需求拉动、中产阶级扩张带来的消费升级、冷链物流与电商渠道的普及,以及消费者对高蛋白低脂肪健康饮食的追求。
二、供需格局与品类分化
从供给侧看,水产养殖的工业化与智能化水平提升,深远海养殖、工厂化循环水等新模式逐步推广。从需求侧看,消费呈现明显的品类分化:
- 大众品类:如罗非鱼、巴沙鱼、淡水鲤鲫鱼,价格平稳,走量大,主要满足日常蛋白需求。
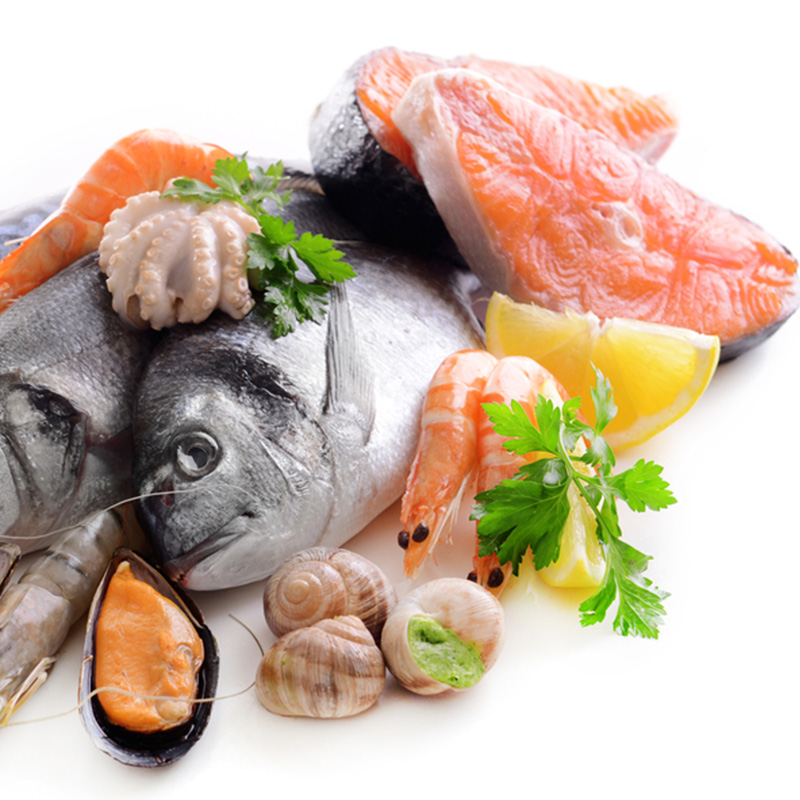
- 中高端品类:如三文鱼、虾类、鲍鱼、海参,受益于健康消费和礼品市场,增速较快。
- 区域特色品类:如阳澄湖大闸蟹、舟山带鱼、湛江对虾,品牌溢价明显,但面临假冒伪劣和资源波动风险。
进口方面,中国对虾、三文鱼、龙虾等高端水产品进口量持续增长,2023年进口额超180亿美元。出口则受国际贸易壁垒、汇率波动和成本上升影响,增速放缓。
三、区域市场特征
- 亚洲:占据全球水产养殖产量的90%以上,中国、印度、越南、印尼是主要生产国。消费以鲜活、冰鲜为主,加工品比例逐步提升。
- 欧洲:消费以加工品和冷冻品为主,对可持续认证(如MSC、ASC)要求严格,市场准入壁垒高。
- 北美:美国是最大进口国之一,消费偏好三文鱼、虾、金枪鱼,电商渗透率高。
- 非洲与拉美:产量增长潜力大,但冷链基础设施薄弱,出口导向明显。
四、主要挑战
- 资源与环境压力:过度捕捞、水域污染、病害频发制约养殖扩张。
- 成本上升:饲料原料(鱼粉、豆粕)价格波动,人工与能源成本增加。
- 质量安全与溯源:药物残留、重金属超标等问题影响消费信心,倒逼全链条可追溯体系建设。
- 贸易摩擦与地缘政治:关税、禁令、物流中断增加出口不确定性。
- 替代品竞争:植物基海鲜、培养肉等新兴产品对传统水产品形成潜在替代。
五、机遇与趋势
- 智慧渔业:物联网、AI投喂、区块链溯源提升效率与信任。
- 深加工与预制菜:酸菜鱼、小龙虾预制菜爆红,拓宽消费场景。
- 品牌化与地理标志:区域公共品牌与企业品牌双轮驱动,提升溢价。
- 绿色可持续:ASC、BAP等认证成为进入高端市场的通行证。
- RCEP与“一带一路”:降低贸易壁垒,拓展新兴市场。
六、
水产品市场正从“量的扩张”转向“质的提升”。未来竞争将聚焦于供应链效率、品牌价值、可持续认证与产品创新。对从业者而言,把握消费分层、拥抱数字化、坚守质量安全,方能在这片蓝海中行稳致远。
如若转载,请注明出处:http://www.bvewr.com/product/57.html
更新时间:2026-10-15 15:42:12